Lo que muestra el informe Tinsa–USS del primer semestre de 2026 es más que un ajuste de cifras: el mercado inmobiliario chileno dejó de comprar promesas y empezó a pagar por certeza. La vivienda terminada concentra casi la mitad de las ventas con un tercio del stock, mientras casas de alto ticket, proyectos en blanco y comunas saturadas acumulan meses, y en algunos casos más de una década, de espera.
 Durante cuatro años la pregunta del sector fue cuánto bajaría el stock. El Informe Inmobiliario USS × Tinsa responde: bastante. Entre el segundo trimestre de 2022 y el de 2026, la oferta de vivienda nueva cayó 45% en el Oriente (de 21.618 a 11.917 unidades) y 37% en el Centro (de 21.657 a 13.726). La periferia había engordado hasta 21.399 unidades en 2025 y retrocedió 26% solo en el último año, hasta 15.909.
Pero el propio informe advierte que “el ciclo avanza empujado por menor producción, no por mayor demanda efectiva”. Es una recuperación frágil, que depende de que las tasas hipotecarias y el mercado laboral no reviertan el ajuste.
Esa diferencia entre oferta y demanda es la tesis de fondo de esta nota. La Región Metropolitana, el principal mercado de vivienda del país, ya no se mueve por cuánta vivienda se produce, sino por cuánta certeza puede ofrecer cada proyecto, a qué precio y a qué familia. Lo que sigue es una lectura de ese cambio de lógica, con los datos del informe como punto de partida.
Una recuperación por escasez, no por apetito
Respecto a comienzos de 2022, el stock de la Región Metropolitana ronda el 24% menos, mientras las ventas retroceden cerca del 19%. El stock cae más rápido que las ventas, y por eso la absorción sube: en el segundo trimestre de 2026 se ubica entre 11% y 13% según la zona, contra 8% o 9% en 2024.
El informe ubica a la RM en “recuperación incipiente”, a Centro y Oriente en recuperación leve y a la Periferia en transición desde la recesión. Allí los meses para agotar stock subieron 7,8% en el último trimestre, aun cuando el inventario cae.
La “entrega inmediata” manda
La señal más nítida está en el estado de la obra. A fines de 2021, la entrega inmediata era menos de 10% del stock y cerca de 15% de las ventas. Hoy ronda 32% del stock y 48% de las ventas. Su absorción es casi el doble que la de los proyectos en verde.
Es una lectura de época: el comprador de 2026 paga por certeza. Ve el edificio, conoce la fecha de entrega y calcula el dividendo exacto.
El nicho: ticket alto, entrega lejana
En el Oriente, cerca de seis de cada diez ventas se concentran entre UF 3.000 y UF 5.000. Sobre UF 7.000 se cierra una de cada siete. Mientras tanto, las casas en blanco entre UF 7.000 y UF 10.000 equivalen a cerca de 18% del stock del sector. Las ventas en blanco sobre UF 7.000 apenas suman dos decenas de operaciones en el período graficado.
Los meses para agotar stock según estado de obra lo dicen sin adjetivos:
- Peñalolén: unos 152 meses en blanco y 76 en verde, contra 19 con entrega inmediata.
- La Reina: unos 137 meses en verde, contra 3 si el producto ya está terminado.
- Lo Barnechea: unos 87 meses en verde.
- Ñuñoa: unos 55 meses en blanco, contra 9 en entrega inmediata.
El nicho no vende poco porque sea un mal producto. Vende poco porque combina lo más caro con lo más lejano en el tiempo.
La aritmética que frena la compra
Según las simulaciones del informe con el simulador de la CMF, el 100% de la oferta exige un dividendo superior a 25% del ingreso familiar, el máximo que recomienda la banca. El esfuerzo familiar mediano de la muestra es 45%.
El Price Income Ratio (PIR, años de ingreso que cuesta la vivienda) completa el cuadro. La escala de la CChC califica como severamente no alcanzable todo lo que supera 5, y la RM marca una media de 10,54 y una mediana de 8,8. Las casas llegan a una mediana de 16,42, los departamentos a 8,22 y la vivienda con subsidio DS19 a 6,86.
En el mercado usado de Ñuñoa, solo el departamento de un dormitorio se acerca a la zona alcanzable, con un PIR de 3,29. Luego vienen 4,92 para el 2D2B, 6,07 para el 3D2B y 10,87 para el 4D4B. Cuanto más espacio necesita una familia, más lejos queda la compra.
Dónde rota el inventario y dónde se acumula
Rentabilizar, en 2026, empieza por rotar: cuánto tarda cada comuna en convertir stock en caja. Los meses para agotar stock entre 2025 y 2026 dibujan dos mapas, el de las comunas que aceleran y el de las que se saturan.
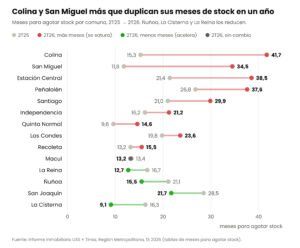
En la periferia, La Florida, Renca y Pudahuel rondan o superan los 30 meses. Pedro Aguirre Cerda y La Granja casi no tienen stock (0,67 y 0,54 meses), lo que habla de un mercado mínimo más que de uno en auge.
El arriendo, la otra mitad de la cuenta
El informe no desagrega el yield por comuna, pero sí entrega piezas para armar la lectura. El rendimiento medio es del 3,83% y el arriendo mediano de los departamentos es de UF 11,36 al mes. En los edificios multifamily, el gasto común promedio ($99.195) equivale al 21% del arriendo promedio ($472.307), y la vacancia es del 6%.
El esfuerzo familiar en arriendo en Ñuñoa va del 22% en el departamento más pequeño al 47% al 60% en tipologías de tres o más dormitorios. En el departamento de un dormitorio, el arriendo mensual va desde cerca de UF 18 en Las Condes y UF 15 en Providencia hasta unas UF 12 en Ñuñoa, UF 10 en Macul y Estación Central y UF 8 en Santiago y San Miguel.
Al cruzar rotación, ticket y arriendo, el perfil que mejor se defiende es el departamento pequeño y terminado en comunas conectadas con stock que se mueve: Ñuñoa, Macul y La Cisterna. La Reina se suma con una condición, que sea producto terminado. Las comunas caras no rentabilizan mejor por serlo, y las saturadas tendrán que esperar.
Una lectura del mercado chileno
Leídos en conjunto, los datos describen un mercado que cambió de lógica en tres movimientos. Las conclusiones de esta sección son interpretación editorial; las cifras que las sostienen son las del informe.
De la promesa a la certeza. El stock en verde pasó de más de 38.000 viviendas a comienzos de 2022 a cerca de 18.000 hoy, mientras la entrega inmediata gana peso en el stock y en las ventas. La preventa deja de ser el motor del mercado: hoy sostienen las ventas los proyectos que se pueden visitar, medir y financiar con un dividendo conocido.
El ingreso, no la oferta, es el techo. Achicar el stock ordena el mercado, pero no ensancha la demanda. Mientras toda la oferta exija más de 25% del ingreso familiar en dividendo y el PIR mediano siga en 8,8, contra un umbral de 5, la recuperación dependerá de la escasez y no de más compradores.
Santiago no es la excepción, es el piso. El informe compara la mediana del PIR en seis ciudades, desde la Región Metropolitana hasta Puerto Varas.
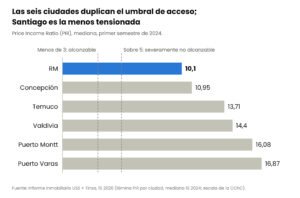
En las seis ciudades el PIR supera con holgura el umbral, y sube a medida que se avanza hacia el sur. La tensión que hoy define a la vivienda en Santiago es la más baja de la muestra: el problema de acceso no es solo de la capital.
Lo que se perfila es un mercado más maduro y más selectivo: menos expansivo, menos dependiente de la preventa y más atento a quién puede pagar lo que se construye.
Lo que viene
La vivienda de nicho no desaparece, pero cambia de tiempos. Los datos apuntan a tres ajustes:
- Terminar antes de vender,
- Bajar el ticket o dividirlo en tipologías más pequeñas,
- Y elegir la comuna por su velocidad de rotación y no por su prestigio.
En términos más amplios, el mercado chileno entra en una etapa menos expansiva y más selectiva, en la que gana quien entrega certeza, ajusta el precio al ingreso real de los hogares y lee la ciudad por cómo funciona, no por cómo se promociona.
Deja tu comentario